

Il presente articolo fa parte del Volume I del Fasciolo supplemento 2026, dedicato a “La riforma del TUF. Intermediari, mercati e nuove frontiere del diritto dell’economia”. Consulta il Fascicolo completo accessibile al questo link.
1. Premessa
Ringrazio i colleghi Raffaele Lener e Paola Lucantoni per l’invito a questa importante iniziativa e mi congratulo con loro per l’eccellente organizzazione. La tematica in oggetto si inserisce in un ambito che ho approfondito, unitamente ad un gruppo di studio, all’interno di un progetto finanziato a livello nazionale in materia di Capital Markets Union[1].
In primo luogo, desidero esprimere particolare apprezzamento per il lavoro svolto nella recente riforma del Testo Unico delle disposizioni in materia di intermediazione finanziaria (T.U.F.), avvenuta con d.lgs del 27 marzo 2026, n. 47 (pubblicato in G.U., Serie Generale, n. 86 del 14 aprile 2026)[2] che si propone di rafforzare la competitività del mercato nazionale e di favorire la canalizzazione del risparmio verso il mercato dei capitali. Di contro, con spirito costruttivo, non posso non rilevare come tali obiettivi possano essere efficacemente conseguiti solo a condizione che, accanto agli interventi sul lato dell’offerta, si affronti in modo sistemico anche la persistente debolezza della domanda di capitale domestico.
Si è in presenza di un profilo che, a ben considerare, la letteratura internazionale ha da tempo evidenziato. Ci si riferisce alle considerazioni espresse da Niamh Moloney secondo cui la normativa europea non può limitarsi alla protezione dell’investitore – obiettivo che ha caratterizzato gran parte della produzione normativa degli ultimi anni – ma deve altresì promuoverne la partecipazione attiva ai mercati, evitando che livelli eccessivi di complessità regolamentare si traducano in un disincentivo all’investimento[3]. In tale logica, appare opportuno interrogarsi sulla possibilità di introdurre strumenti regolamentari idonei ad ampliare la base degli investitori, anche attraverso il riconoscimento di categorie intermedie o regimi di accesso differenziati.
2. Talune criticità del mercato azionario italiano e le prime risposte della riforma del T.U.F.
Ciò posto, al fine di cogliere la problematicità della questione, occorre preliminarmente riportare alcuni dati statistici.
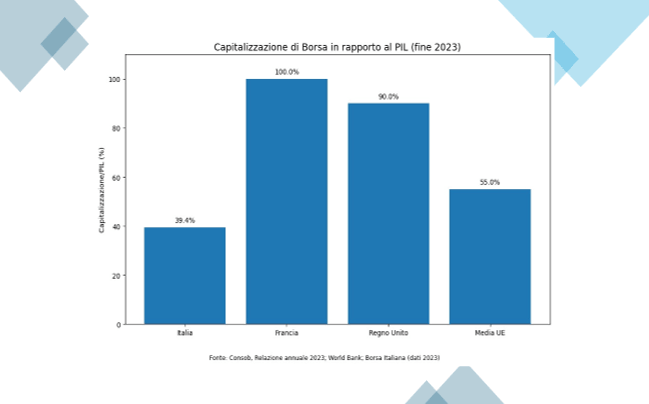
Come emerge dal grafico sopra riportato, il mercato azionario italiano presenta volumi inferiori rispetto a quello delle principali economie europee: a fine 2023, il rapporto tra capitalizzazione di Borsa e PIL si attestava intorno al 39%, a fronte di valori prossimi al 100% in Francia e al 90% in Inghilterra, ferma restando la media europea di circa il 55%. Tale divario segnala una criticità strutturale, che non può essere ricondotta esclusivamente a fattori congiunturali.
Un’analisi statistica del mercato italiano evidenzia, inoltre, alcune criticità sotto evidenziate.
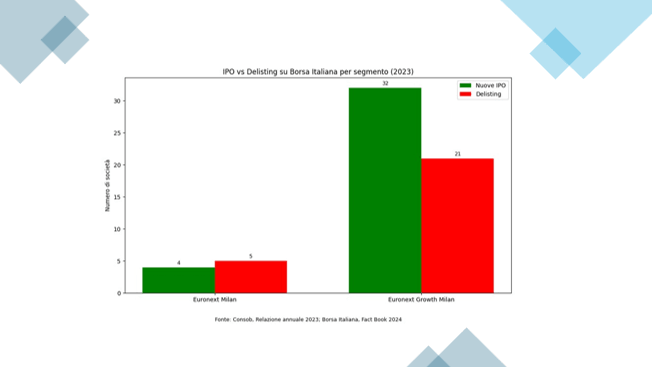
Nel grafico emerge che nell’anno di riferimento si è registrato un aumento di nuove quotazioni – 36 nel complesso – convogliate tuttavia quasi interamente nel segmento dedicato alle PMI, Euronext Growth Milan. A fronte di tale dato, si riscontra un numero rilevante di uscite dal mercato (21 società), dovute a delisting volontari, operazioni straordinarie o OPA.
I motivi che giustificano tali risultati sono noti: costi di quotazione elevati, oneri informativi gravosi, persistente carenza di liquidità. Ne consegue che il problema non è dipeso soltanto dalla (in)capacità di attrarre le imprese, ma dalla difficoltà di garantirne la permanenza all’interno del mercato nel medio-lungo periodo.
È proprio su tali criticità che è intervenuta la riforma, introducendo, per quanto di competenza di questa sessione del Convegno, alcune modifiche alla Parte III del T.U.F., finalizzate, per lo più, a ridurre gli oneri di accesso e permanenza nel mercato.
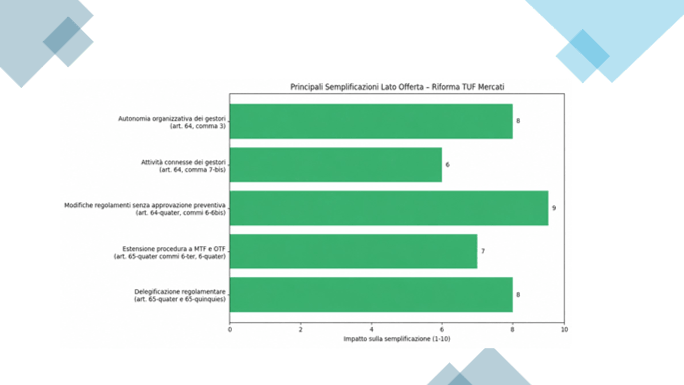
Particolarmente rilevante, come chiarito nel grafico sopra riportato, appare il superamento del controllo preventivo della Consob sulle modifiche ai regolamenti di mercato, sostituito da un meccanismo di vigilanza da esercitare ex post, con evidenti benefici in termini di flessibilità. Analogamente, il rafforzamento dell’autonomia organizzativa dei gestori e l’ampliamento delle attività connesse permettono maggiore adattabilità operativa, mentre l’estensione di tali semplificazioni anche a MTF e OTF rende il quadro normativo complessivamente più organico rispetto al passato. Si inserisce, infine, nella medesima logica semplificativa la scelta di delegificare taluni profili, attribuendo alla Consob ulteriori poteri regolamentari.
3. Squilibri tra offerta e domanda: il ruolo degli investitori domestici
Osservando l’impianto complessivo della riforma, emerge una evidente asimmetria in considerazione della circostanza per cui gli interventi normativi risultano essenzialmente concentrati sul lato dell’offerta, mentre il sostegno alla domanda – ossia alla partecipazione degli investitori – risulta marginale. Le misure a supporto di questi ultimi sono limitate, in larga parte, a richiami di carattere generale (si abbia riguardo all’educazione finanziaria, alla trasparenza e alla sostenibilità), e non sembrano incidere, a nostro avviso, sull’ampiezza della base degli investitori.
Tale dato assume particolare rilievo avuto riguardo alla composizione del mercato italiano, storicamente dipendente da investitori istituzionali esteri, come confermano i dati indicati nel seguente grafico.
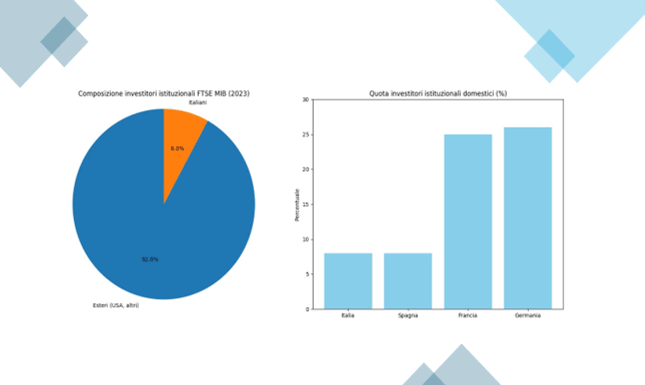
A fine 2023, circa il 92% degli investimenti istituzionali nel FTSE MIB risultava riconducibile a soggetti non domestici (per lo più fondi statunitensi), mentre la quota dei fondi italiani si attestava intorno all’8%, su livelli tra i più bassi in Europa. È solo il caso di precisare che il fattore preoccupante, evidentemente, non risiede nella presenza di capitali esteri – la quale anzi costituisce un indizio della buona integrazione dei mercati – bensì nella debolezza della componente domestica[5].
Sul punto, occorre chiarire che la criticità testé rilevata assume connotati ancora più significativi se si considera il dato, a livello istituzionale europeo, secondo cui solo il 17% circa della ricchezza delle famiglie dell’UE è detenuto in strumenti finanziari, a fronte di una percentuale prossima al 43% negli Stati Uniti. Si tratta di uno scarto che dipende evidentemente non solo da componenti culturali, ma anche da assetti istituzionali (e regolamentari) che incidono sulla propensione all’investimento[6].
Le cause di tale debolezza, infatti, sono varie e, per quanto riguarda il mercato italiano, per lo più note.
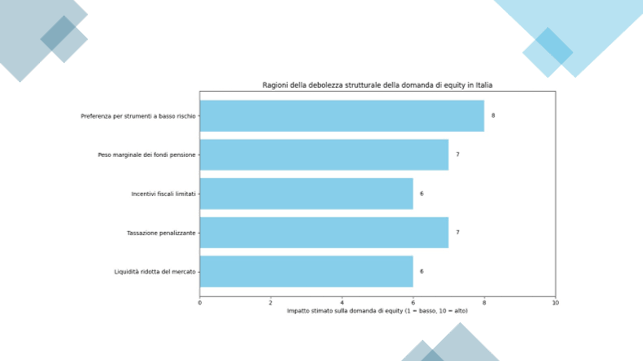
Come emerge dal grafico sopra riportato, le famiglie italiane, infatti, mostrano tradizionalmente una bassa propensione al rischio, privilegiando depositi e obbligazioni[8]. I fondi pensione, che in altri ordinamenti assumono specifica rilevanza nel canalizzare il risparmio verso il mercato azionario, presentano in Italia dimensioni ancora contenute (circa il 10–12% del PIL, a fronte di valori superiori al 70%, ad esempio, nel Regno Unito)[9]. A ciò si aggiunge un sistema di incentivi di carattere fiscale poco incisivo e, in taluni casi, una tassazione delle plusvalenze meno favorevole rispetto ad altri Paesi. Non meno importante poi è il problema della liquidità dei mercati, convogliata per lo più nei titoli delle grandi società quotate[10]. Se ne deduce che la debolezza del mercato domestico deriva da un insieme di elementi tra loro interconnessi.
4. Considerazioni conclusive
Accanto ai dati sopra riportati di natura macro-strutturale, occorre tuttavia interrogarsi anche sulla possibile rigidità dell’attuale impianto regolamentare. Esiste, infatti, una fascia significativa di soggetti – imprenditori, family offices, investitori ad alta patrimonializzazione – che, pur disponendo di competenze peculiari, restano formalmente classificati come clienti retail. Tale inquadramento limita, in concreto, la loro possibilità di accedere ad alcuni mercati come quello, ad esempio, dei minibond (riservato, come è noto, ad investitori istituzionali).
In tale prospettiva, l’introduzione, a livello europeo, di una categoria intermedia di investitori ai fini MiFID potrebbe costituire una soluzione perseguibile, ciò a patto che non venga sacrificata la tutela dei soggetti bisognosi. A ben considerare, tale ipotesi è già emersa in ambito nazionale – si pensi alle proposte avanzate dal Comitato degli Operatori di Mercato e degli Investitori [11] – ed è attualmente oggetto di attenzione anche a livello europeo, ove si discute dell’introduzione di una categoria di “semi-professional investors”[12].
È opportuno, pertanto, distinguere tra due opportunità di intervento, tra loro complementari: da un lato, potrebbe essere incentivata la creazione di sezioni di mercato riservati a specifiche categorie di investitori; dall’altro, potrebbe essere opportuno revisionare la classificazione regolamentare di questi ultimi. Entrambe le direttrici appaiono coerenti con le finalità perseguite, dapprima, dalla Capital Markets Union e, successivamente, dalla Savings Investiments Union[13], in quanto funzionali all’ampliamento della base degli investitori e alla riduzione della dipendenza da capitali esteri.
In conclusione, mi sia consentito richiamare una frase di Charles Baudelaire: ‹‹Chi osserva da una finestra aperta coglie ciò che è immediatamente visibile; chi guarda una finestra chiusa è costretto a immaginare ciò che non vede››[14]. Analogamente, anche analizzando i mercati finanziari occorrerebbe andare oltre l’evidenza dei dati e interrogarsi su ciò che non appare nell’immediatezza. È proprio in questa capacità di lettura oltre la superficie che risiede, probabilmente, la possibilità di una riforma davvero efficace dei mercati dei capitali.
[1] Ci si riferisce al PRIN 2020 dal titolo “An analysis of the Italian financial legal framework vis-a-vis the Capital Markets Union action plan: the perspective of regulatory”, https://www.prinrossano.it/.
[2] Si precisa che il provvedimento è stato approvato dal CDM e pubblicato in Gazzatta Ufficiale in data successiva al convegno.
[3] Cfr. N. Moloney, Capital Markets Union: “ever closer union” for the EU financial system, in European Law Review, 41, 3, 2016, p. 307 ss.; ID., EU Financial Market Governance and the Retail Investor: Reflections at an Inflection Point, in Yearbook of European Law, 37, 2018, p. 251 ss.
[4] La rappresentazione grafica e i valori di impatto indicati nella immagine riflettono una valutazione di carattere personale di chi scrive, elaborata a fini meramente illustrativi.
[5] I dati riportati nel grafico sono tratti da Intermonte – Politecnico di Milano, La presenza dei fondi di investimento nel mercato azionario di Borsa Italiana, in Quaderni di ricerca, n. 7, febbraio 2024, p. 8 ss.
[6] Cfr. Consiglio UE, Retail Investment Strategy, disponibile al seguente indirizzo: https://www.consilium .europa.eu/en/policies/retail-investment-strategy/ e Commissione UE, Commission Staff Working Document – Impact Assessment Report, SWD (2023) 278 final, Bruxelles, 24 maggio 2023, p. 2
[7] Il grafico costituisce un’elaborazione di chi scrive fondata su dati CONSOB, OECD e Commissione europea. I valori esprimono una stima qualitativa dell’impatto relativo dei diversi fattori (scala 1–10).
[8] Cfr. Consob, Report on financial investments of Italian households. Focus investors, 2024, spec. p. 10 ss. e p. 14 ss.
[9] Cfr. Oecd, Pension Markets in Focus 2024, in OECD Publishing, Paris, 2024, p. 11 ss., da cui emerge una marcata eterogeneità tra ordinamenti quanto alla dimensione degli attivi pensionistici
[10] Cfr. Commissione UE, Capital Markets Union – Action Plan, 2020 e successivi aggiornamenti, ove si evidenzia come i regimi fiscali nazionali incidano significativamente sull’allocazione del risparmio e possano rappresentare un ostacolo allo sviluppo dei mercati dei capitali e alla partecipazione degli investitori retail. Tali elementi sono ampiamente considerati nel dibattito europeo sulla Capital Markets Union, che individua tre direttrici fondamentali di intervento: il rafforzamento degli incentivi fiscali agli investimenti in equity, lo sviluppo degli investitori istituzionali domestici — in particolare dei fondi pensione — e la riduzione delle barriere regolamentari all’accesso ai mercati finanziari.
[11] Consultabile qui: https://www.consob.it/documents/1912911/1963829/COMI_riclassificazione_clienti.pdf/ a1d135f0-aec3-7494-3016-e3dfc1bb66e2?t=1670224547538
[12] Uno dei temi rappresentato dalla Commissione europea nella “Strategia per gli investimenti al dettaglio”, pubblicata nel maggio del 2021, concerne l’idoneità della attuale classificazione dei clienti (professionali di diritto, professionali su richiesta e al dettaglio) a soddisfare gli obiettivi della Capital Markets Union (action 8). Cfr. Commissione UE, Commission Staff Working Document – Impact Assessment Report accompanying the Proposal for a Directive amending EU retail investor protection rules, SWD (2023) 278 final, Bruxelles, 24 maggio 2023, spec. Annex 6 (Investor categorisation), p. 144 ss., ove si esamina, tra l’altro, l’ipotesi di introduzione di una categoria intermedia di investitori (“semi-professional”) e le relative criticità.
[13] Sul punto, si veda: Commissione europea, Retail Investment Strategy, proposta del 24 maggio 2023 (COM (2023) 279 final), con particolare riferimento alle modifiche proposte all’Allegato II di MiFID II in materia di classificazione degli investitori; nonché Commissione europea, Savings and Investments Union Strategy, marzo 2025, ove si ribadisce l’obiettivo di ampliare la partecipazione degli investitori retail ai mercati dei capitali europei. Più in generale può dirsi che a livello europeo, il tema della modifca della classificazione della clientela è oggetto di dibattito. La recente Retail Investment Strategy e i lavori dell’ESMA evidenziano l’esigenza di superare una distinzione rigida tra clienti retail e professionali, pur senza giungere, allo stato, all’introduzione di una categoria intermedia formalizzata. Tuttavia, interventi settoriali – come la disciplina degli ELTIF ad esempio – mostrano come il legislatore europeo stia sperimentando modelli di accesso differenziato.
[14] C. Baudelaire, Le Finestre, inclusa nella raccolta Lo Spleen di Parigi,1869.