

Il presente articolo fa parte del Volume I del Fasciolo supplemento 2026, dedicato a “La riforma del TUF. Intermediari, mercati e nuove frontiere del diritto dell’economia”. Consulta il Fascicolo completo accessibile al questo link.
L’esigenza di rilanciare la competitività del mercato finanziario nazionale attraverso interventi volti a favorire la quotazione delle imprese e la permanenza nel listino è, ormai da anni, al centro dell’attenzione da parte della Consob.
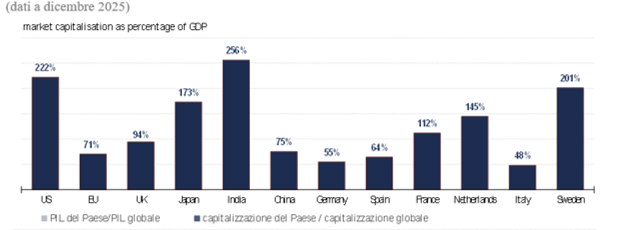
È evidenziato da molti che la capitalizzazione del mercato azionario italiano si attesta su valori significativamente inferiore a quello registrato per l’insieme dei paesi UE e ancor più distante da quello rilevato per talune specifiche economie, come la Svezia e gli Stati Uniti. A fine 2025 la capitalizzazione si attestava al 48% del Pil.
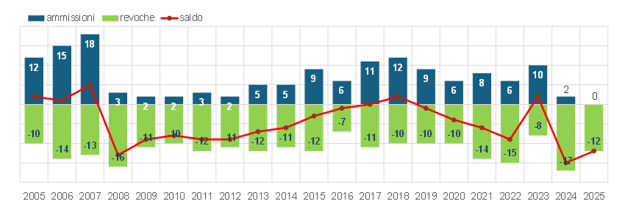
Negli ultimi vent’anni, in particolare, il numero delle revoche dalla quotazione sul mercato regolamentato Euronext Milan (EXM) ha superato quello delle nuove ammissioni di 100 unità; il fenomeno si è accentuato nell’ultimo biennio.
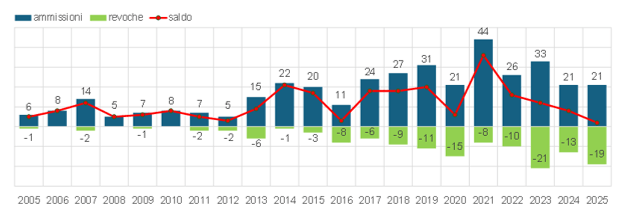
Per contro, l’Euronext Growth Milan (EGM) nel periodo 2005-2025 ha registrato:
- un afflusso complessivo di un miliardo di euro in termini di capitalizzazione;
- un saldo netto positivo tra ammissioni e revoche dalle negoziazioni.
Negli ultimi anni, tuttavia, l’EGM ha registrato una marcata riduzione del saldo netto delle ammissioni (dal massimo di 36 nel 2021 al minimo di due nel 2025).
Flusso ammissione e revoche EGM
Nel periodo 2015-2025, anche altre economie avanzate hanno visto una contrazione del numero di società quotate o negoziate. Considerando anche i mercati di crescita, ad esempio hanno mostrato una diminuzione del numero complessivo di società quotate:
- Londra, pari al 37% e
- Parigi, pari al 29%.
Fanno eccezione, in Europa i Paesi nordici e baltici che nell’ultimo decennio hanno visto crescere il numero di società quotate del 39%, con un contributo particolarmente rilevante della Svezia.
In questo contesto, l’attenzione della Consob è stata rivolta nel tempo:
- alle analisi sulle ragioni che frenano lo sviluppo del mercato dei capitali;
- allo studio di iniziative, in particolare, di razionalizzazione della disciplina dei mercati di propria competenza volte tendenzialmente a incentivare:
- sia l’offerta di titoli (pertanto apertura al mercato delle società e ammissione a quotazione);
- sia la domanda di titoli da parte degli investitori (al fine di sviluppare la liquidità di mercato).
Le indicazioni fornite nel tempo dagli operatori partecipanti al mercato e delle società interessate sottolineano che sulla scelta della quotazione incide, in negativo, principalmente:
- l’onerosità dei costi di ammissione e permanenza sul mercato;
- la complessità della disciplina applicata alle società quotate;
- la contrarietà dei soci fondatori all’allargamento degli assetti proprietari;
- l’insufficiente presenza di operatori specializzati nello scouting di imprese quotabili;
- la ridotta liquidità del mercato primario e secondario, a causa dell’insufficiente presenza di investitori istituzionali e in particolare di fondi comuni specializzati in investimenti in titoli small cap e/o neoquotati;
- la scarsa cultura finanziaria da parte dei fondatori delle PMI in merito alle potenzialità di crescita e di sviluppo concretizzabili attraverso l’apertura al mercato del proprio capitale, il passaggio a una gestione manageriale e l’ammissione a quotazione.
In particolare, per quanto riguarda i costi di quotazione l’analisi di vari campioni di società oggetto di nuova quotazione ha evidenziato che negli ultimi 7 anni (2018-2025) che:
- i costi diretti di quotazione, come riportati nei prospetti:
- per le IPO oscillano tra 1 mln/€ e 19 mln/€ con punte di 38 mln/€ e una media di circa 5,7 mln/€, corrispondenti a una media di circa il 2,8% del fatturato dei relativi emittenti;
- per i translisting oscillano tra le 200 mila/€ e i 5,5 mln/€ con una media di circa 1,3 mln/€, pari a una media di circa il 2,3% del fatturato dei relativi emittenti
- i costi indiretti (su base annua) derivanti dallo status di società quotata sono molto variabili da società a società ma mediamente misurabili in diversi milioni di euro.
Il percorso che gli emittenti intraprendono per arrivare all’ammissione alla negoziazione è caratterizzato, peraltro, da elevata incertezza relativamente al positivo esito, in considerazione della difficolta di individuare favorevoli “finestre di mercato” che consentano l’approdo al mercato a condizioni ottimali di valorizzazione e creazione di flottante dei relativi titoli.
Al riguardo si consideri che, in particolare per il mercato regolamentato (EXM), negli ultimi 15 anni il 28% circa degli emittenti, che ha pubblicato il prospetto di ammissione alle negoziazioni e iniziato l’offerta, non ha concluso positivamente l’IPO. Le motivazioni di tale esito sono risultate prevalentemente connesse a negative condizioni di mercato.
Nella consapevolezza del proprio ruolo e nei ristretti margini consentiti dalla normativa europea di riferimento, la Consob ha svolto un ruolo significativo, non solo nel contesto delle attività di supporto al MEF ai fini dello sviluppo dei processi normativi, ma anche promuovendo nel tempo semplificazioni procedurali e regolamentari a beneficio degli attori del mercato, fermo restando l’obiettivo di assicurare la tutela degli investitori.
All’interno di questo percorso, ad esempio, la revisione delle regole in materia di appello al pubblico risparmio, con particolare focus sul procedimento di approvazione dei prospetti e sui relativi tempi procedimentali, è stato un aspetto centrale sul quale la CONSOB ha inteso offrire il proprio contributo nel rendere il mercato dei capitali italiano maggiormente attrattivo, anche grazie al confronto con gli operatori del mercato.
A tale riguardo si può richiamare la razionalizzazione del processo di vigilanza sul prospetto concernente: l’utilizzo della lingua inglese, lo snellimento delle istruttorie e il potenziamento del dialogo con gli operatori.
Le iniziative della Consob sono andate di pari passo con quelle – nella stessa direzione – intraprese in Europa con il Listing act e in Italia con la Legge Capitali.
La riforma del TUF introduce ora importanti innovazioni soprattutto dal punto di vista della disciplina delle società quotate.
1. La disciplina speciale degli emittenti di nuova quotazione e l’estensione alle PMI quotate
Una rilevante semplificazione della riforma è quella concernente l’introduzione di una nuova disciplina in materia di governo societario dedicata agli “emittenti di nuova quotazione” sul mercato regolamentato, ossia:
- le società che si affacciano per la prima volta in un mercato regolamentato, indipendentemente dalle loro dimensioni; e
- in via transitoria, le società di tipo PMI già quotate nel mercato regolamentato (che secondo la nuova formulazione sono quelle con capitalizzazione inferiore a 1 miliardo di euro).
Tali società potrebbero beneficiare di un regime normativo più flessibile, rispetto a quello comunemente previsto, grazie a opzionalità (di tipo opt-in) offerte dalla normativa in materia di corporate governance, che riguardano in particolare:
- il tema della nomina degli organi sociali, con attribuzione agli emittenti di ampia libertà statutaria;
- i quorum assembleari per le modifiche statutarie, con possibilità di limitare il diritto di recesso;
- un’ulteriore semplificazione della disciplina procedurale sulle operazioni con parti correlate.
Alla luce della riforma, quindi, il panorama degli emittenti potrebbe articolarsi in tre distinte categorie:
- le società di nuova quotazione, che potranno scegliere se aderire o meno al nuovo regime;
- le PMI già quotate, che avranno in via transitoria la medesima facoltà;
- le società già quotate di maggiori dimensioni, a cui continuerà ad applicarsi la disciplina ordinaria.
Nell’ambito delle prime due categorie potranno, inoltre, emergere ulteriori elementi di differenziazione, derivanti dalle opzioni statutarie che la riforma intende riconoscere alle singole società
Si tratta di innovazioni che possono determinare effetti rilevanti sul mercato, in particolare in termini di flessibilità organizzativa delle società quotate e diversificazione dell’attinente disciplina.
2. Il down-listing dal mercato regolamentato
Un altro aspetto rilevante su cui interviene la riforma è quello del down-listing, introducendo la possibilità per la società di deliberare il trasferimento della quotazione dei titoli dal mercato regolamentato a un MTF.
Si tratta di una modifica che va nel senso di quanto già previsto in altri ordinamenti, come in Francia.
I dati degli ultimi anni mostrano infatti un elevato numero di delisting dal mercato regolamentato, in linea con un trend diffuso nelle altre principali piazze finanziarie europee. Le motivazioni di questa tendenza sono le più eterogenee e possono essere collegate:
- sia a fattori derivanti dal più ampio contesto macroeconomico di riferimento, anche a causa delle crescenti tensioni internazionali;
- sia al fatto che, molto spesso, l’andamento delle quotazioni delle azioni quotate non riesce a riflettere correttamente i valori intrinseci dell’impresa, rendendo conveniente il c.d. going private.
Negli ultimi anni, proprio l’Euronext Growth Milan ha conosciuto la crescita più significativa in termini di nuove ammissioni. Tale successo potrebbe essere sfruttato per favorire anche la permanenza delle imprese nel mercato dei capitali.
Il passaggio dal mercato regolamentato al sistema multilaterale di negoziazione (c.d. downlisting) appare funzionale a conseguire una riduzione degli oneri di compliance e organizzativi.
Le opzioni offerte dalla vigente normativa con riferimento alla revoca delle società con azioni ammesse al mercato regolamentato sono normalmente valutate dai soggetti interessati tenendo conto dell’eventuale possibilità di promuovere un’OPA da delisting oppure della necessità di realizzare operazioni straordinarie (fusioni, scissioni) che determinino la revoca delle azioni dal mercato di riferimento.
Nel caso di operazioni straordinarie, l’ordinamento prevede il diritto di recesso:
- stabilito in favore degli azionisti che non abbiano concorso alla deliberazione assembleare “che comporta l’esclusione dalla quotazione” (in quanto contrari, assenti o astenuti), e
- con valore di liquidazione delle azioni da calcolare ai sensi del codice civile (art. 2437-terc.), avuto riguardo alla media aritmetica dei prezzi di chiusura nei sei mesi che precedono la pubblicazione ovvero ricezione dell’avviso di convocazione dell’assemblea le cui deliberazioni legittimano il recesso.
Gli statuti delle società quotate possono, altresì, prevedere che il valore di liquidazione sia determinato secondo i criteri alternativi il cui valore, tuttavia, non può essere inferiore al valore derivante dall’applicazione del criterio della media aritmetica dei prezzi di chiusura degli ultimi sei mesi.
La riforma del TUF introduce un’ulteriore facoltà per le società quotate di deliberare (in assemblea e al ricorrere di talune condizioni) il trasferimento delle proprie azioni dal mercato regolamentato a un sistema multilaterale di negoziazione che può essere anche un mercato di crescita per le PMI (come l’EGM). In particolare, lo schema di decreto consente alle società quotate di richiedere il citato trasferimento a condizione che:
- il gestore del mercato regolamentato accerti che il sistema multilaterale di destinazione preveda regole che assicurino un livello di tutela equivalente a quello dell’OPA obbligatoria;
- l’assemblea straordinaria della società abbia approvato, almeno due mesi prima che esso abbia luogo, il trasferimento delle negoziazioni con le maggioranze previste dalla Consob con regolamento;
- la società abbia assicurato, almeno due mesi prima della data prevista per il trasferimento, la diffusione di informazioni circa le ragioni dell’operazione e le relative conseguenze per gli investitori.
La ratio della riforma è quindi quella di favorire il down-listing, nel rispetto di talune cautele, consentendo di creare un’alternativa valida al definitivo abbandono del mercato (delisting), e mantenere la società all’interno del circuito del mercato dei capitali.
Evidentemente l’ammissione alla negoziazione negli MTF si caratterizza per la presenza di regole meno stringenti rispetto a quella nei mercati regolamentati e per una tendenziale minore liquidità dei titoli scambiati che tuttavia, nel caso del down-listing potrebbe risentire positivamente dalla precedente operatività realizzata nel mercato regolamentato.