Il presente articolo fa parte del Volume II del Fasciolo supplemento 2026, dedicato a “La riforma del TUF. Intermediari, mercati e nuove frontiere del diritto dell’economia”. Consulta il Fascicolo completo accessibile al questo link.
1. Introduzione
La sessione del convegno dedicata alla Corporate governance e informazione è incentrata sul rapporto esistente tra autonomia societaria, tutela degli investitori e funzionamento del mercato. Il tema verrà affrontato secondo un approccio tipico del diritto dell’economia secondo cui la disamina delle singole disposizioni normative deve avvenire tenendo in debito conto gli impatti che le scelte di politica legislativa possono produrre sugli assetti organizzativi delle imprese e, più in generale, sul funzionamento dei mercati.
Occorre in primo luogo domandarsi fino a che punto sia possibile ampliare gli spazi di autonomia delle quotate senza indebolire al contempo la tutela degli investitori. La questione acquista particolare rilievo in un momento nel quale la competitività degli ordinamenti costituisce essa stessa un fattore di sviluppo dei mercati finanziari; sicché, regole eccessivamente rigide possono determinare costi spropositati e disincentivare il ricorso al mercato, laddove un sistema improntato esclusivamente alla flessibilità delle scelte organizzative potrebbe accrescere le asimmetrie e ridurre la fiducia degli investitori.
Il confronto tra gli ordinamenti, come ha evidenziato la dottrina, offre interessanti spunti di riflessione in ordine al modello ottimale di corporate governance[1]. Significativo, sul punto, è il dato relativo alla relazione esistente tra il livello di rigidità dei codici di governance e lo sviluppo dei mercati finanziari.
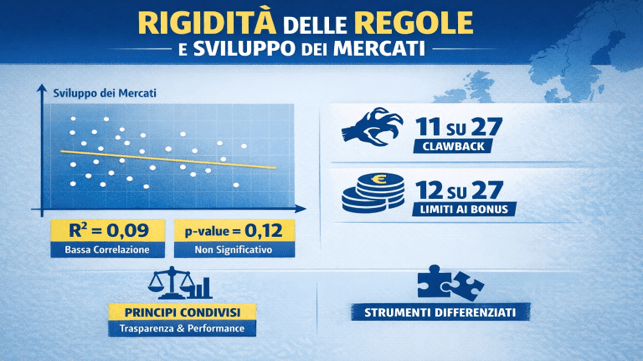
L’analisi comparata dei 27 ordinamenti dell’UE ha evidenziato un coefficiente di determinazione (R²) pari a 0,09, donde la conclusione per cui la relazione tra le due menzionate variabili è in grado di spiegare appena il 9% della variabilità osservata. In altri termini, tra il grado di rigidità delle regole di governance e il livello di sviluppo dei mercati finanziari emerge soltanto una debole associazione.
Il dato assume ancora maggiore rilievo se preso in considerazione unitamente al cd. p-value che risulta pari a circa 0,12. In termini semplici, tale valore consente di valutare se la relazione osservata tra le due variabili sia statisticamente significativa; essendo quest’ultimo, nell’ipotesi considerata, pari a 0,12 e, dunque, superiore alla soglia convenzionale di 0,05, non vi sarebbero elementi sufficienti per affermare che esista una relazione statisticamente rilevante tra rigidità delle regole e lo sviluppo del mercato. Di qui, la conclusione per cui ad una maggiore rigidità delle regole di governance non corrisponde necessariamente un maggiore sviluppo del mercato finanziario.
Quanto affermato non implica che le regole di governance siano irrilevanti a detti fini; esse non spiegano da sole perché alcuni mercati finanziari siano più sviluppati di altri, posto che sul punto assumono specifica rilevanza numerosi ulteriori fattori di natura economica e istituzionale.
2. La lista del CdA tra autonomia statutaria e vincoli legislativi
L’efficienza della governance non dovrebbe essere misurata sulla base della rigidità delle regole, ma della capacità dell’ordinamento di rintracciare un equilibrio tra flessibilità, trasparenza e controllo.
Deve apprezzarsi, pertanto, la scelta, avvalorata in più punti dal riformatore, di rafforzare l’autonomia statutaria nella definizione dei propri assetti organizzativi. Occorre, tuttavia, fin da subito chiarire che autonomia non significa assenza di un quadro regolatorio di riferimento; essa implica che ad una minore predeterminazione legislativa devono corrispondere adeguati obblighi informativi e procedure trasparenti.
Un esempio emblematico di quanto affermato può rinvenirsi nella disciplina della lista del CdA, in cui si intrecciano autonomia statutaria, partecipazione degli azionisti e trasparenza, qualità della composizione del board, rappresentanza delle minoranze e governabilità.
La lista del CdA, come è noto, non nasce con la Legge Capitali del 2024, ma si è sviluppata nella prassi delle società quotate, ben prima dell’introduzione dell’art. 147-ter.1 TUF. Come sottolineato dalla dottrina, circa una società quotata su quattro contemplava statutariamente la possibilità che il CdA uscente presentasse una propria lista; ciò avveniva soprattutto nelle società ad azionariato diffuso o comunque prive di un azionista capace di controllare l’elezione del board[3].
Le ragioni sottese alla diffusione di tale prassi sono molteplici. Tra esse, va sottolineato che il consiglio uscente dispone di ampie informazioni in merito alle esigenze reali della società e quindi ha consapevolezza delle competenze necessarie alla futura composizione dell’organo. Sotto altro profilo, rileva l’eventualità che la selezione possa avvenire nell’ambito di un consesso la cui stessa composizione è soggetta a regole volte ad assicurarne la qualificazione professionale. Profilo quest’ultimo che assume specifico rilievo soprattutto nelle imprese vigilate in cui i membri del CdA devono possedere specifici requisiti individuali. Sicché, la lista del CdA può astrattamente rafforzare l’autonomia dell’organo rispetto ai soci e, nelle public companies, supplire all’eventuale apatia razionale di un azionariato fortemente frammentato[4].
A tali vantaggi corrispondono, tuttavia, anche alcuni rischi. Tra gli altri, va menzionato il pericolo dell’autoreferenzialità e della perpetuazione del consiglio uscente; significativa poi è la possibile influenza, non sempre trasparente, esercitata dai soci rilevanti nel procedimento di formazione della lista. Vi è inoltre il problema del vantaggio competitivo della lista consiliare rispetto a quelle presentate dai soci, derivante tanto dall’accesso alle informazioni quanto dalla possibilità di utilizzare le strutture e le risorse della società per il processo di selezione e presentazione delle candidature[5].
È significativo, tuttavia, che già prima dell’intervento legislativo tali rischi fossero stati affrontati soprattutto attraverso mezzi di tutela di carattere procedimentale. Il Richiamo di attenzione Consob del 2022 aveva posto l’accento sulla trasparenza della selezione, sul ruolo degli amministratori indipendenti e del comitato nomine, nonché sull’interlocuzione con gli azionisti e sulla corretta gestione degli interessi degli amministratori disponibili ad essere ricandidati.
Tale circostanza consente di svolgere una considerazione di carattere più generale. I rischi riconducibili ad un maggiore spazio di autonomia non richiedono necessariamente di essere fronteggiati attraverso una disciplina sempre più rigida, potendo invece essere governati anche mediante il rafforzamento degli obblighi informativi e l’effettività dei controlli. Ne discende che autonomia e regolazione non si pongono necessariamente in termini antitetici, essendo piuttosto la qualità (e non la quantità) della seconda a rendere possibile un ampliamento sostenibile della prima.
La Legge Capitali sembra aver scelto, con riferimento alla lista del CdA, una strada in parte differente, introducendo con l’art. 147-ter.1 TUF una disciplina particolarmente analitica: quorum deliberativo dei due terzi dei componenti del consiglio, lista necessariamente più lunga del numero degli amministratori da eleggere, seconda votazione individuale e specifiche regole per la rappresentanza delle minoranze. Proprio l’analiticità della disciplina ha indotto parte della dottrina a rilevare come essa finisca paradossalmente per comprimere gli spazi dell’autonomia statutaria e per applicare regole uniformi a situazioni societarie profondamente differenti, dalle public companies alle società caratterizzate da assetti proprietari maggiormente concentrati[6].
Su tali questioni ebbi modo di intervenire direttamente, insieme ad un gruppo di colleghi giuristi ed economisti, nell’ambito della seconda consultazione Consob sulle disposizioni attuative dell’art. 147-ter.1 TUF. Le osservazioni presentate erano relative alla definizione dei soci legittimati alla partecipazione alla seconda votazione individuale e alla determinazione dei componenti di competenza delle minoranze, nell’ipotesi prevista dall’art. 147-ter.1, comma 3, lett. b), n. 2, TUF.
La questione poneva anzitutto un problema di carattere più generale, relativo ai limiti dell’intervento della normazione secondaria. Nelle osservazioni che presentammo si rilevava come il particolare livello di dettaglio raggiunto dalla disciplina primaria imponesse alla regolamentazione Consob una rigorosa adesione al dato legislativo. Il regolamento previsto dall’art. 12 della Legge Capitali veniva infatti ricostruito quale regolamento di attuazione di una disciplina legislativa già compiuta, e non quale fonte autonoma destinata a correggere o integrare scelte non espresse dal legislatore.
Il primo problema riguardava i soggetti legittimati alla seconda votazione sui candidati della lista del consiglio. La proposta regolamentare sottoposta alla consultazione riservava tale voto ai soci che avessero precedentemente sostenuto la lista del CdA. Nelle osservazioni presentate sostenemmo che l’espresso riferimento contenuto nella disposizione normativa all’assemblea rendesse preferibile una interpretazione diversa secondo cui tutti i soci aventi diritto avrebbero dovuto poter partecipare alla seconda votazione
Invero, nelle intenzioni del legislatore la seconda votazione ha l’obiettivo di ricondurre alla volontà di tutti i soci la scelta dei candidati predisposti dal consiglio, attenuando così i rischi di autoreferenzialità. Né appariva convincente l’obiezione secondo cui la partecipazione di un socio che avesse precedentemente votato una diversa lista avrebbe determinato una duplicazione del voto o un collegamento tra liste. A ben considerare, le due votazioni hanno oggetto diverso in quanto nella prima si esprime il voto sulle liste; nella seconda sui singoli candidati.
Su questo punto il successivo parere del Consiglio di Stato ha sostanzialmente confermato l’interpretazione prospettata in sede di consultazione. La Sezione Prima ha considerato «assolutamente inequivoco» il riferimento legislativo all’assemblea nel suo complesso, escludendo che la legittimazione potesse essere circoscritta ai soli soci che avevano precedentemente votato la lista del consiglio[7].
Il Consiglio di Stato ha altresì escluso che si realizzi una duplicazione del voto: il socio che abbia votato una lista diversa partecipa successivamente non a una seconda votazione sulla lista del CdA, ma alla scelta dei singoli candidati che ne fanno parte. Nello stesso senso è stata esclusa la configurabilità, per ciò solo, di un collegamento tra la lista di minoranza precedentemente votata dal socio e quella del consiglio.
La motivazione più interessante è, tuttavia, quella di ordine generale, posto che il Consiglio di Stato ha riconosciuto al consiglio uscente di intervenire su una materia tipicamente assembleare, quale la nomina degli amministratori; circostanza quest’ultima che trova un bilanciamento nel recupero del ruolo dei soci nella fase successiva di selezione dei singoli candidati. In altri termini, all’ampliamento dell’iniziativa dell’organo amministrativo corrisponde un rafforzamento della partecipazione.
Più complesso si è rivelato il secondo profilo, relativo alla ripartizione dei seggi. Una parte della dottrina aveva sostenuto una lettura della disposizione fondata sulla cd. proporzionalità assoluta, con la conseguenza che la lista del consiglio, pur risultando la più votata, avrebbe potuto non conseguire la maggioranza assoluta dei seggi; in ipotesi limite, la maggioranza degli amministratori avrebbe potuto essere espressa complessivamente dalle liste risultate soccombenti.
Il Consiglio di Stato ha seguito una ricostruzione differente secondo cui il criterio proporzionale opera nell’ambito dei seggi già destinati alle minoranze, mentre la determinazione del loro numero complessivo è rimessa ad altra fonte (anzitutto allo Statuto). La Sezione ha quindi escluso che dalla disposizione primaria possa ricavarsi un sistema di proporzionalità tout court esteso all’intero consiglio.
Il Consiglio di Stato osserva che, in mancanza di una precisa scelta legislativa, non è necessario elaborare per via interpretativa ulteriori vincoli alla libertà statutaria. Se ne deduce che la proporzionalità limitata al riparto interno dei seggi spettanti alle minoranze è correlata alla rimessione allo statuto (e dunque all’autonomia privata) della determinazione del loro numero complessivo.
Si è dunque in presenza della presa d’atto che il problema della governabilità non debba essere risolto dalla legge attraverso l’imposizione di un unico modello organizzativo, ma vada affidato, almeno in parte, all’autonomia statutaria. I diversi statuti possono contenere previsioni differenti, alcuni privilegiando un impianto prevalentemente maggioritario, altri preferendo criteri proporzionali accompagnati da correttivi idonei a garantire una maggioranza alla lista risultata prima.
3. Dall’esperienza applicativa alle prospettive di riforma
L’esperienza applicativa più recente ha mostrato, tuttavia, come il problema non possa considerarsi definitivamente risolto. Il rinnovo del CdA della Banca Monte dei Paschi di Siena ha rappresentato un significativo banco di prova della disciplina, mettendo in evidenza la possibile variabilità della composizione finale dell’organo derivante dall’interazione tra lista necessariamente “lunghissima”, seconda votazione individuale e presenza di liste concorrenti. Nel caso concreto la lista del consiglio è risultata seconda, ma già prima dell’assemblea erano emerse incertezze circa gli effetti che una sua eventuale vittoria avrebbe potuto determinare anche rispetto all’individuazione del presidente e dell’amministratore delegato[8].
La questione assume un rilievo ancora maggiore per banche, imprese assicurative e altri soggetti sottoposti a vigilanza. In detti ambiti, la composizione dell’organo amministrativo non può costituire semplicemente il risultato aritmetico del voto assembleare, dovendo i membri del CdA rispondere a specifici requisiti di legge, oltre ai criteri di composizione qualitativa funzionali alla sana e prudente gestione. La seconda votazione, se da un lato rafforza il ruolo dell’assemblea, dall’altro può quindi interferire con una composizione del board necessariamente progettata ex ante.
Proprio sulla base dell’esperienza maturata, sono certamente apprezzabili i tentativi compiuti dalla dottrina di individuare soluzioni idonee a correggere alcune delle criticità emerse nell’applicazione dell’art. 147-ter.1 TUF, anche intervenendo sulle modalità della seconda votazione[9]. Ci si può tuttavia chiedere se, ove si ritenga opportuno un nuovo intervento legislativo, non sia preferibile muovere nella direzione già seguita con riguardo agli emittenti di nuova quotazione, per i quali il legislatore sembra aver riconosciuto margini di autonomia statutaria più ampi nella definizione dei meccanismi di elezione dell’organo amministrativo[10]. Potrebbe, dunque, valutarsi l’opportunità di attenuare, anche per le società già quotate, la rigidità dei vincoli oggi posti dall’art. 147-ter.1 TUF, rimettendo allo Statuto il funzionamento della procedura elettorale[11]. Qualora, invece, si intendesse conservare l’attuale impianto, parrebbe quantomeno opportuno interrogarsi sulla possibilità di preservare dagli effetti della votazione individuale i candidati alla Presidenza e quello indicato come destinato all’attribuzione delle deleghe gestorie, in quanto figure suscettibili di assumere un rilievo qualificante nella proposta complessiva sottoposta agli azionisti.
Il filo che unisce i diversi temi affrontati nella odierna sessione va rinvenuto dunque non già nella ricerca di un modello di governance perfetto, ma nell’individuazione di un equilibrio tra flessibilità e rigidità, partecipazione e governabilità, autonomia e controllo. Del resto, come disse Honoré de Balzac, ‹‹se la perfezione non fosse una chimera, non avrebbe tanto successo››[12].
[1] M. Ventoruzzo, An Empirical and Visual Analysis of EU-27 Governance Codes. Qualitative and quantitative data, Bocconi University, 2026.
[2] Il grafico riproduce l’elaborazione comparativa proposta da M. Ventoruzzo sulla relazione tra l’indice di rigidità dei codici di corporate governance dei 27 Stati membri dell’UE e la profondità dei rispettivi mercati finanziari, misurata in termini di capitalizzazione di mercato/PIL (M. Ventoruzzo, An Empirical and Visual Analysis of EU-27 Governance Codes. Qualitative and quantitative data, cit., 2026).
[3] Cfr. M. Lamandini – J. Finco, Lista del consiglio: quo vadis?, in Le Società, 7, 2026, p. 835.
[4] Cfr. M. Stella Richter, La lista del consiglio: realtà, riti e miti, in Giur. comm., 1, 2025, p. 505; Cfr. M. Lamandini – J. Finco, Lista del consiglio: quo vadis?, cit., p. 835.
[5] Cfr. G. Presti, La norma sulla lista del CdA: ombre e buio, in Analisi Giuridica dell’Economia, 1, 2024, p. 51 s.
[6] Sul punto G. Presti, op. cit., p. 51, secondo cui ‹‹è abbastanza evidente che le nuove norme introducono limiti e vincoli ad hoc solo per l’eventuale lista del CdA con una disciplina straordinariamente dettagliata e complessa che non lascia spazi all’autonomia statutaria e, probabilmente, di fatto indurrà i CdA uscenti a non presentare una propria lista di candidati››.
[7] Cfr. Consiglio di Stato, Sez. I, Quesiti in materia di elezione della lista del consiglio di amministrazione delle società quotate ai sensi dell’art. 147-ter.1 TUF, parere 24 luglio 2025, n. 751.
[8] Cfr. M. Lamandini – J. Finco, Lista del consiglio: quo vadis?, cit., p. 834 e p. 837 ss.
[9] Cfr. M. Lamandini – J. Finco, Lista del consiglio: quo vadis?, cit., p. 839 s.
[10] Cfr. art. 154.3, commi 1 e 3, TUF, introdotto com’è noto dal d.lgs. 47/2026, che, con riferimento agli emittenti di nuova quotazione, consente allo statuto di determinare le modalità di elezione degli amministratori in deroga agli artt. 147-ter e 147-ter.1 TUF, prevedendo espressamente che le candidature possano essere presentate anche dal consiglio di amministrazione.
[11] Appare porsi in senso ancora più radicale, L. Enriques, Memoria – Osservazioni allo Schema di decreto legislativo recante attuazione della delega di cui all’art. 19 della legge 5 marzo 2024, n. 21 per la riforma organica delle disposizioni in materia di mercati dei capitali (A.G. n. 331), 2025, p. 24, il quale, con riferimento alla «disciplina della lista del consiglio contenuta nella legge capitali», osserva che «la scelta migliore sarebbe quella di abrogarla puramente e semplicemente» e, dopo aver prospettato per le PMI e le società di futura quotazione la sua non applicazione salvo diversa previsione statutaria, aggiunge che «sarebbe in realtà preferibile che ciò valesse per tutte le società quotate».
[12] H. DE BALZAC, Massime e pensieri di Napoleone (1838).